

KVK-inschrijving: ben je automatisch ondernemer voor de inkomstenbelasting?

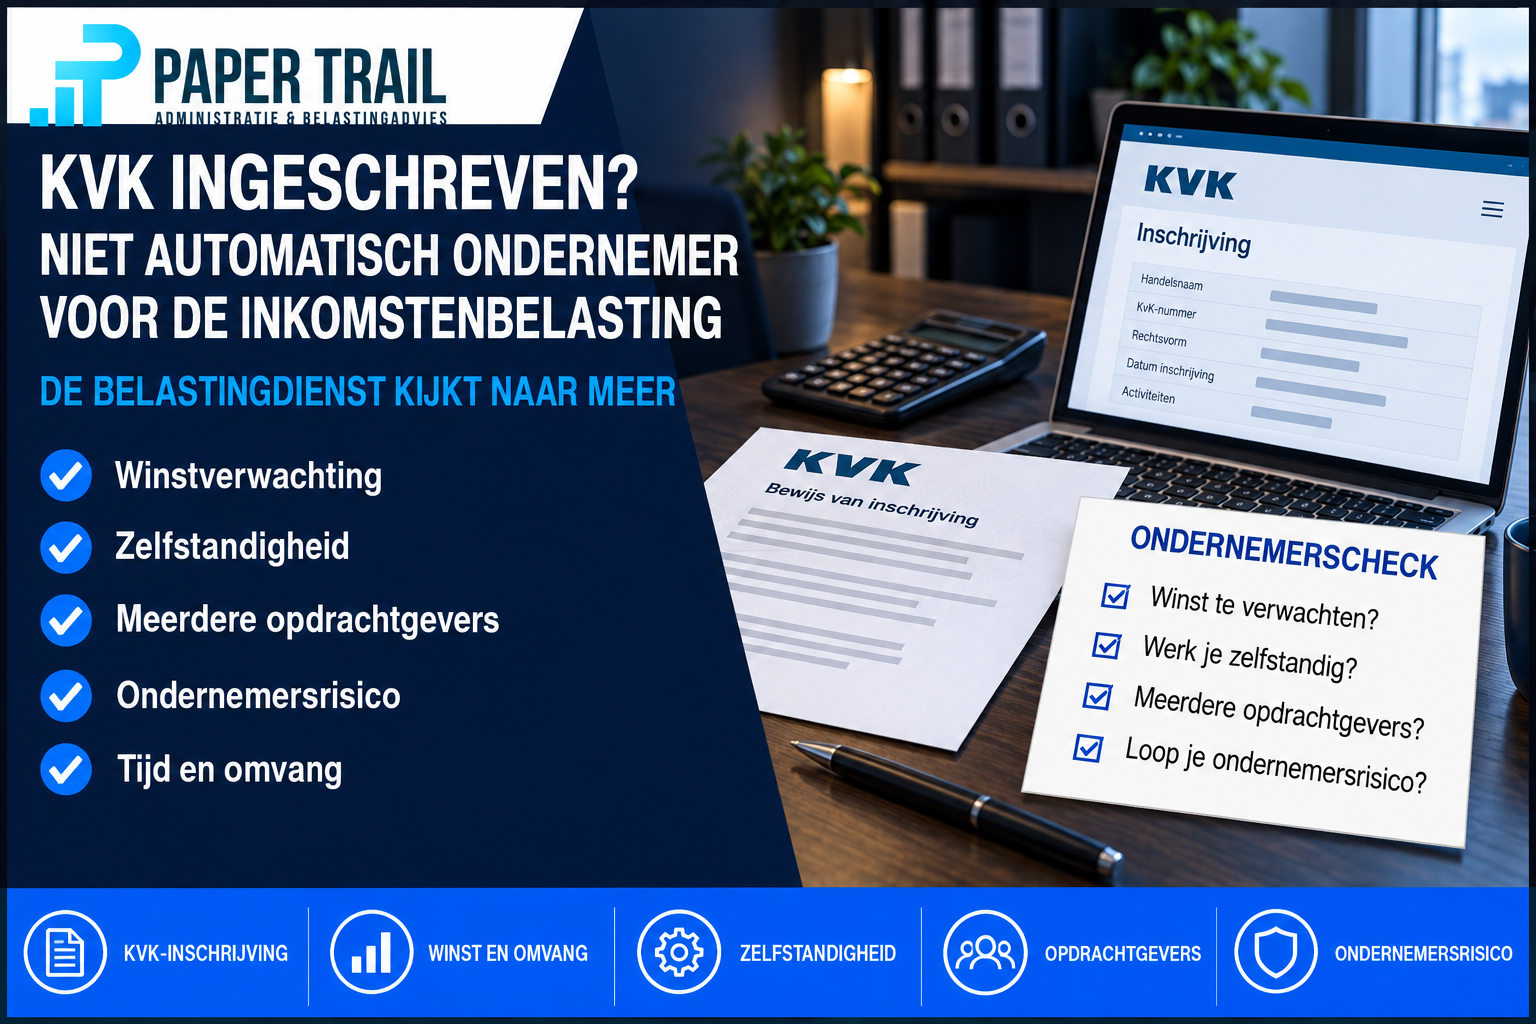
Sta je ingeschreven bij de Kamer van Koophandel? Dan voelt het logisch om te denken dat je voor de inkomstenbelasting automatisch ondernemer bent. Toch werkt het fiscaal anders. De KVK registreert jouw onderneming, maar de Belastingdienst beoordeelt afzonderlijk of jouw activiteiten voor de inkomstenbelasting als onderneming tellen.
Die beoordeling is belangrijk. Alleen wanneer je ondernemer voor de inkomstenbelasting bent, geef je jouw resultaat aan als winst uit onderneming. Mogelijk kun je dan gebruikmaken van ondernemersregelingen, mits je ook aan de voorwaarden daarvan voldoet.
Ben je geen ondernemer voor de inkomstenbelasting, maar verdien je wel geld met opdrachten? Dan kunnen jouw inkomsten bijvoorbeeld vallen onder resultaat uit overig werk. Ook kan het gebeuren dat je voor de btw wél ondernemer bent. In deze blog leggen we uit waar de Belastingdienst naar kijkt en wat dit praktisch voor jouw administratie betekent.
Een KVK-inschrijving is geen automatische fiscale beoordeling
De KVK en de Belastingdienst hebben ieder een andere rol. Bij de KVK schrijf je jouw onderneming in en leg je basisgegevens vast. De Belastingdienst kijkt vervolgens naar de feitelijke manier waarop je werkt.
De naam van jouw bedrijf, een zakelijke rekening, een website of een KVK-nummer zijn dus niet doorslaggevend. Ze kunnen laten zien dat je je als ondernemer presenteert, maar de totale situatie bepaalt of jouw inkomsten winst uit onderneming zijn.
Wanneer ben je ondernemer voor de inkomstenbelasting?
De Belastingdienst kijkt niet naar één los criterium. Verschillende kenmerken worden samen beoordeeld. De belangrijkste vragen zijn:
• Maak je winst, of is er een reële verwachting dat je winst gaat maken?
• Bepaal je zelfstandig hoe, wanneer en tegen welk tarief je werkt?
• Steek je voldoende tijd en geld in jouw activiteiten?
• Werk je voor meerdere opdrachtgevers en kun je nieuwe klanten aantrekken?
• Loop je ondernemersrisico, bijvoorbeeld doordat klanten niet betalen of opdrachten wegvallen?
• Ben je zichtbaar in de markt, bijvoorbeeld via een website, netwerk of reclame?
• Ben je zelf aansprakelijk voor schulden en fouten binnen jouw onderneming?
Geen enkele vraag geeft op zichzelf het definitieve antwoord. Iemand met één opdrachtgever kan soms toch ondernemer zijn, terwijl iemand met meerdere kleine opdrachten nog steeds resultaat uit overig werk kan hebben. Het gaat om het complete beeld.
Winst en winstverwachting
Een onderneming is gericht op het behalen van voordeel. Een tijdelijk verlies, bijvoorbeeld in het startjaar, sluit ondernemerschap niet uit. Wel moet er een realistische verwachting zijn dat jouw activiteiten uiteindelijk opbrengsten opleveren. Blijft de omzet structureel zeer laag en zijn de kosten hoger dan de opbrengsten, dan kan dat tegen ondernemerschap pleiten.
Zelfstandigheid en opdrachtgevers
Een ondernemer bepaalt in grote mate zelf hoe het werk wordt uitgevoerd. Wanneer één opdrachtgever alle werktijden, tarieven en werkwijzen vastlegt, kan de zelfstandigheid beperkt zijn. Meerdere opdrachtgevers en ruimte om zelf zakelijke keuzes te maken ondersteunen juist het beeld van ondernemerschap.
Tijd, omvang en continuïteit
De Belastingdienst kijkt ook naar de omvang en continuïteit van jouw werkzaamheden. Een incidentele betaalde klus is iets anders dan een bedrijf dat actief klanten zoekt, investeert en regelmatig omzet behaalt.
Let op: het urencriterium bepaalt niet óf je ondernemer bent. Het is een aanvullende voorwaarde voor bepaalde ondernemersaftrekken. Eerst wordt beoordeeld of er een onderneming is; daarna wordt gekeken of je voor een specifieke regeling genoeg uren hebt gemaakt.
Ondernemersrisico en aansprakelijkheid
Ondernemersrisico betekent dat de financiële uitkomst niet vooraf vaststaat. Denk aan het risico dat een klant niet betaalt, dat je geen nieuwe opdrachten krijgt of dat een investering minder oplevert dan verwacht. Ook aansprakelijkheid voor fouten, garanties of schulden kan meewegen.
Ondernemer voor de btw, maar niet voor de inkomstenbelasting
De btw en de inkomstenbelasting hanteren niet precies dezelfde beoordeling. Daardoor kun je een btw-identificatienummer hebben, btw-aangifte doen en toch geen ondernemer voor de inkomstenbelasting zijn.
Voor de btw is vooral van belang of je zelfstandig een economische activiteit uitvoert en daar regelmatig inkomsten uit ontvangt. Voor de inkomstenbelasting wordt breder gekeken naar onder meer winstverwachting, omvang, zelfstandigheid en ondernemersrisico.
Behandel jouw btw-registratie daarom niet als bewijs dat je automatisch recht hebt op ondernemersaftrek in de inkomstenbelasting.
Drie praktische voorbeelden
Voorbeeld 1: Aisha bouwt haar adviespraktijk op
Aisha staat ingeschreven bij de KVK, werkt voor vijf klanten, bepaalt zelf haar tarieven en investeert in marketing en software. Ze loopt het risico dat opdrachten stoppen en verwacht structureel winst te maken. Deze combinatie past doorgaans bij ondernemerschap voor de inkomstenbelasting.
Voorbeeld 2: David doet één losse opdracht
David helpt één bedrijf gedurende enkele weekenden en stuurt daarvoor een factuur. Hij zoekt geen andere klanten, investeert nauwelijks en verwacht dat het bij deze opdracht blijft. Zijn inkomsten kunnen eerder resultaat uit overig werk zijn dan winst uit onderneming.
Voorbeeld 3: Noor is wel btw-ondernemer
Noor verkoopt regelmatig creatieve producten en doet btw-aangifte. De opbrengst is nog klein, de winstverwachting beperkt en de activiteiten hebben weinig omvang. Het is mogelijk dat zij voor de btw ondernemer is, maar voor de inkomstenbelasting niet.
Wat als je geen ondernemer voor de inkomstenbelasting bent?
Dat betekent niet dat je de inkomsten niet hoeft aan te geven. Wanneer de inkomsten geen loon en geen winst uit onderneming zijn, kunnen ze vallen onder resultaat uit overig werk.
Je vermeldt dan de opbrengsten en de zakelijke kosten die rechtstreeks met die werkzaamheden samenhangen. Het verschil is jouw resultaat. Ondernemersregelingen zoals de zelfstandigenaftrek en investeringsaftrek gelden dan niet automatisch.
De precieze verwerking hangt af van jouw situatie. Bewaar daarom facturen, bonnetjes, overeenkomsten en betaalbewijzen, ook wanneer je nog twijfelt over jouw fiscale status.
Welke administratie helpt bij de beoordeling?
Een overzichtelijke administratie ondersteunt niet alleen jouw aangifte, maar maakt ook zichtbaar hoe jouw onderneming zich ontwikkelt. Bewaar en registreer in ieder geval:
• omzet en kosten per maand;
• offertes, opdrachtbevestigingen en contracten;
• gegevens van jouw opdrachtgevers;
• investeringen en zakelijke verplichtingen;
• uren voor opdrachten, administratie, acquisitie en ontwikkeling;
• bewijs van marketing en het actief zoeken naar klanten;
• zakelijke risico’s, zoals openstaande facturen of garanties.
Zo controleer je jouw situatie stap voor stap
1. Beschrijf welke werkzaamheden je uitvoert en hoe vaak je dat doet.
2. Maak een realistische berekening van jouw omzet, kosten en verwachte winst.
3. Noteer hoeveel opdrachtgevers je hebt en hoeveel vrijheid je in het werk hebt.
4. Breng jouw investeringen, aansprakelijkheid en betalingsrisico’s in kaart.
5. Gebruik de ondernemerscheck van de Belastingdienst als eerste indicatie.
6. Laat bij twijfel jouw volledige situatie beoordelen voordat je de aangifte indient.
Voorkom verrassingen bij jouw aangifte
Jouw fiscale positie kan veranderen wanneer jouw bedrijf groeit, je meer opdrachtgevers krijgt of jouw winst stijgt. Controleer daarom ieder jaar opnieuw of de feiten nog hetzelfde zijn. Heb je een hogere winst dan verwacht? Lees dan ook onze blog Hoge belastingaanslag gehad? Zo voorkom je dat met een voorlopige aanslag 2026.
Paper Trail helpt ondernemers met administratie, belastingaangiften en inzicht in de cijfers. Zo weet je welke gegevens nodig zijn en voorkom je dat jouw aangifte wordt gebaseerd op aannames.
Veelgestelde vragen
Ben ik ondernemer voor de inkomstenbelasting zodra ik een KVK-nummer heb?
Nee. De Belastingdienst beoordeelt jouw feitelijke werkzaamheden en kijkt onder meer naar winst, zelfstandigheid, omvang, opdrachtgevers en ondernemersrisico.
Kan ik btw-aangifte doen zonder ondernemer voor de inkomstenbelasting te zijn?
Ja. De voorwaarden voor btw-ondernemerschap en ondernemerschap voor de inkomstenbelasting verschillen.
Tellen mijn uren mee bij de beoordeling?
De tijd die je in jouw bedrijf steekt kan meewegen in het totaalbeeld. Het urencriterium is daarnaast een aparte voorwaarde voor bepaalde ondernemersaftrekken.
Mag ik kosten aftrekken bij resultaat uit overig werk?
Zakelijke kosten die rechtstreeks samenhangen met jouw werkzaamheden kunnen in veel gevallen worden afgetrokken van de opbrengsten. Bewaar altijd de onderbouwing.
Kan mijn fiscale status later veranderen?
Ja. Groei, meer opdrachtgevers, hogere winst of meer ondernemersrisico kunnen tot een andere beoordeling leiden. Bekijk jouw situatie daarom ieder jaar opnieuw.
Conclusie
Een KVK-inschrijving is een belangrijke start, maar maakt je niet automatisch ondernemer voor de inkomstenbelasting. De Belastingdienst kijkt naar jouw winstverwachting, zelfstandigheid, omvang, opdrachtgevers en ondernemersrisico. Ook kan jouw positie voor de btw anders zijn.
Wil je zekerheid over de verwerking van jouw inkomsten en kosten? Plan een gratis kennismaking met Paper Trail Administratie. Dan bekijken we samen wat jouw situatie betekent voor de administratie en belastingaangifte.


Opmerkingen